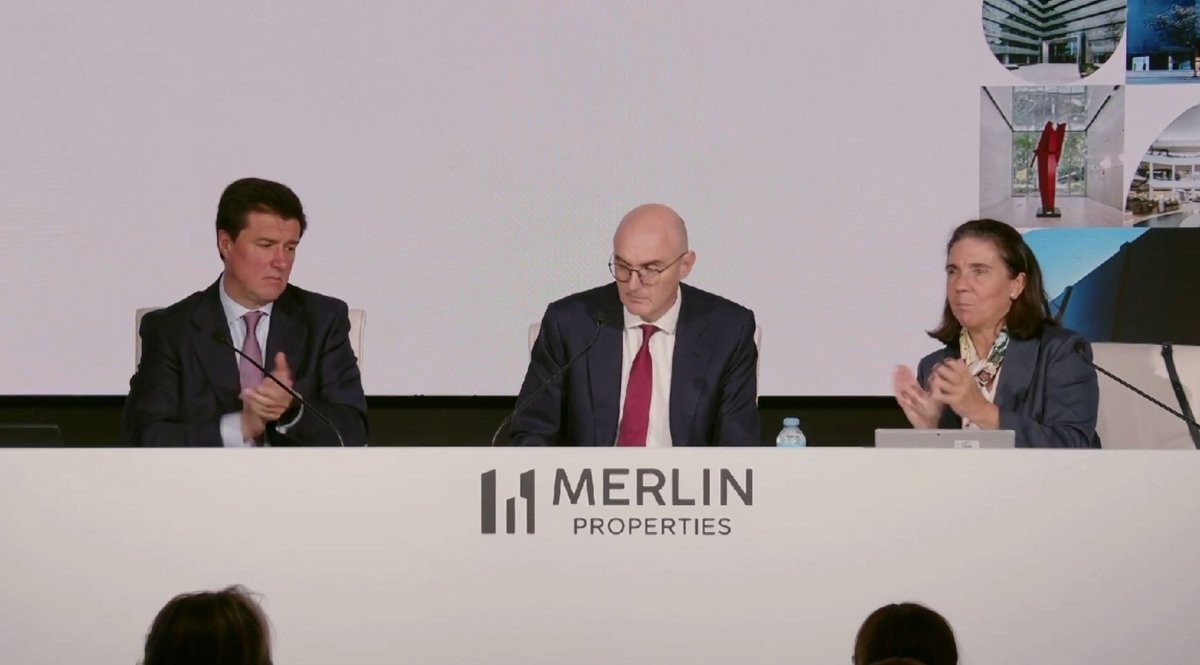
Merlin Properties ganó 274,5 millones de euros en beneficio operativo recurrente (FFO) durante los nueve primeros meses de 2026, un 11,9% más que en el mismo periodo del año anterior, según comunicó este jueves, 12 de noviembre, a la Comisión Nacional del Mercado de Valores (CNMV). La socimi que preside Ismael Clemente no solo bate records: también ha subido su previsión de beneficio para el conjunto del año hasta los 0,58 euros por acción, tres céntimos más de lo que anunciaba en julio.
El anuncio, recogido por europa press, confirma una tendencia que ya se venía cocinando a fuego lento: los centros de datos se han convertido en el motor de la compañía, y los números lo gritan. Los ingresos crecieron un 12,9%, hasta los 466,2 millones de euros, mientras el Ebitda subió un 12,5%, hasta los 346,9 millones. El beneficio neto contable, por su parte, se disparó un 14,8%, hasta los 669,7 millones de euros, cifra que también destacan medios como Bolsamania.
Los data centers mandan, y el ladrillo tradicional obedece
Si algo explica este subidón no es solo la oficina de toda la vida ni el centro comercial del barrio. Merlin atribuye el tirón al que llama «sólido» rendimiento de sus activos tradicionales y, sobre todo, a la «creciente» contribución de los centros de datos. Su Plan MEGA, el macroproyecto de centros de datos que la compañía vende como apuesta de futuro, alcanzó los 160 MW IT alquilados, con otros 206 MW IT en negociación avanzada y 68 MW IT reservados.
Traducido al idioma de la calle: mientras media España discute sobre sockets y burbujas inmobiliarias, Merlin ya ha colocado su ficha en la infraestructura digital que mueve el mundo. El FFO por acción se situó en 0,44 euros, un 1,7% más interanual, suficiente para compensar la dilución de la ampliación de capital que la compañía ejecutó en marzo, como también recoge El Economista.
Oficinas casi llenas y logística en plena forma
El negocio de oficinas, ese que los agoreros daban por muerto tras la pandemia, sigue respirando. Merlin contrató 136.071 metros cuadrados en los nueve primeros meses del año, con un crecimiento de las rentas comparables del 2,3% y una ocupación del 93,7%. Lisboa y Madrid superan el 95% de ocupación, y la compañía prevé cerrar 2026 con más del 94% de las oficinas alquiladas.
En logística, la cartera firmó 181.516 metros cuadrados, con rentas comparables al alza del 1,6% y una ocupación del 95,7%, 63 puntos básicos mejor que en junio. Durante el trimestre se entregaron completamente alquilados tres activos: Valencia-Bétera A (25.375 m2), Sevilla ZAL 4.5 (6.397 m2) y Lisboa Park E (1.709 m2). Valencia y Sevilla en la lista, un guiño al mapa que a este medio no se le escapa: la España viva también factura.
Los centros comerciales completan el podio con lo que la propia socimi califica de rendimiento «brillante»: rentas comparables up 7,1%, ventas de los inquilinos un 9,7% más altas y afluencias creciendo un 2,8%. La ocupación llega al 97,2% y la tasa de esfuerzo de los comercios se queda en el 10,7%, niveles que la compañía considera «muy reducidos» y que, según afirma, permiten capturar crecimiento de rentas «de forma sostenible».
Menos deuda, más margen de maniobra
El endeudamiento también da respiro. El ratio LTV bajó al 24,9%, frente al 28,9% del cierre de 2025, y la posición de liquidez alcanzó los 2.484 millones de euros a 30 de septiembre, con un vencimiento medio de la deuda en 3,7 años.
Pero la jugada fina vino después del cierre del trimestre: Merlin completó una refinanciación corporativa sostenible sin garantía hipotecaria por 3.750 millones de euros, compuesta por un préstamo de 2.250 millones con vencimiento en abril de 2032 y una línea de crédito revolving de 1.500 millones hasta 2034. La operación se cerró con un margen de 100 puntos básicos, alarga el vencimiento medio de la deuda a 5,3 años y elimina vencimientos durante los próximos tres años. El 2 de noviembre, además, amortizó con caja disponible un bono de 800 millones, dejando el LTV proforma en el 25,1%. Dicho claro: la empresa se ha comprado tranquilidad financiera hasta mediados de la década.
El valor bruto de los activos ascendió a 13.657 millones de euros y el valor neto tocó los 10.003 millones, equivalentes a 16,13 euros por acción, sin que haya habido nueva valoración de activos en el trimestre, detalle que también recoge El Español.
¿Qué significa todo esto para el bolsillo de la gente?
Más allá del vocabulario de analista, hay una lectura política innegable. Merlin es el mayor propietario de oficinas del país, gestiona centros comerciales donde millones de personas hacen la compra y ahora apuesta fuerte por la infraestructura digital. Cuando una empresa así eleva previsiones, está diciendo que espera que la economía siga moviéndose, que las empresas sigan alquilando y que el consumo aguante.
El parqué ya ha respondido con optimismo, y la dirección de la compañía, liderada por Ismael Clemente, se apunta tanto al buen dato como a la subida de expectativas. La próxima cita será el cierre del ejercicio, cuando sabremos si las oficinas terminan el año por encima del 94% de ocupación prometido y si el Plan MEGA convierte los 206 MW IT en negociación en contratos firmados.
Preguntas frecuentes
¿Cuánto ganó Merlin Properties hasta septiembre de 2026?
Merlin obtuvo un beneficio operativo recurrente (FFO) de 274,5 millones de euros en los nueve primeros meses de 2026, un 11,9% más interanual, y un beneficio neto contable de 669,7 millones, un 14,8% superior.
¿Por qué ha subido Merlin sus previsiones para 2026?
La compañía elevó su previsión de FFO a 0,58 euros por acción, frente a los 0,55 de julio, gracias al rendimiento de sus activos tradicionales y a la creciente contribución de sus centros de datos.
¿Qué papel juegan los centros de datos en los resultados?
El Plan MEGA alcanzó los 160 MW IT alquilados, con 206 MW IT en negociaciones avanzadas y 68 MW IT reservados, y fue el principal impulsor del crecimiento de ingresos y del Ebitda.
¿Cómo está el endeudamiento de Merlin?
El LTV bajó al 24,9%, frente al 28,9% de cierre de 2025, y tras la refinanciación de 3.750 millones cerrada tras el trimestre, la compañía no tiene vencimientos de deuda durante los próximos tres años.